Slovensko
POISTKA BEZ ISTOTY! Po škode vám môžu chýbať desaťtisíce eur
Ceny bývania rastú, poistky často zostávajú staré. Zistite, ako podpoistenie znižuje plnenie a kedy treba skontrolovať zmluvu.
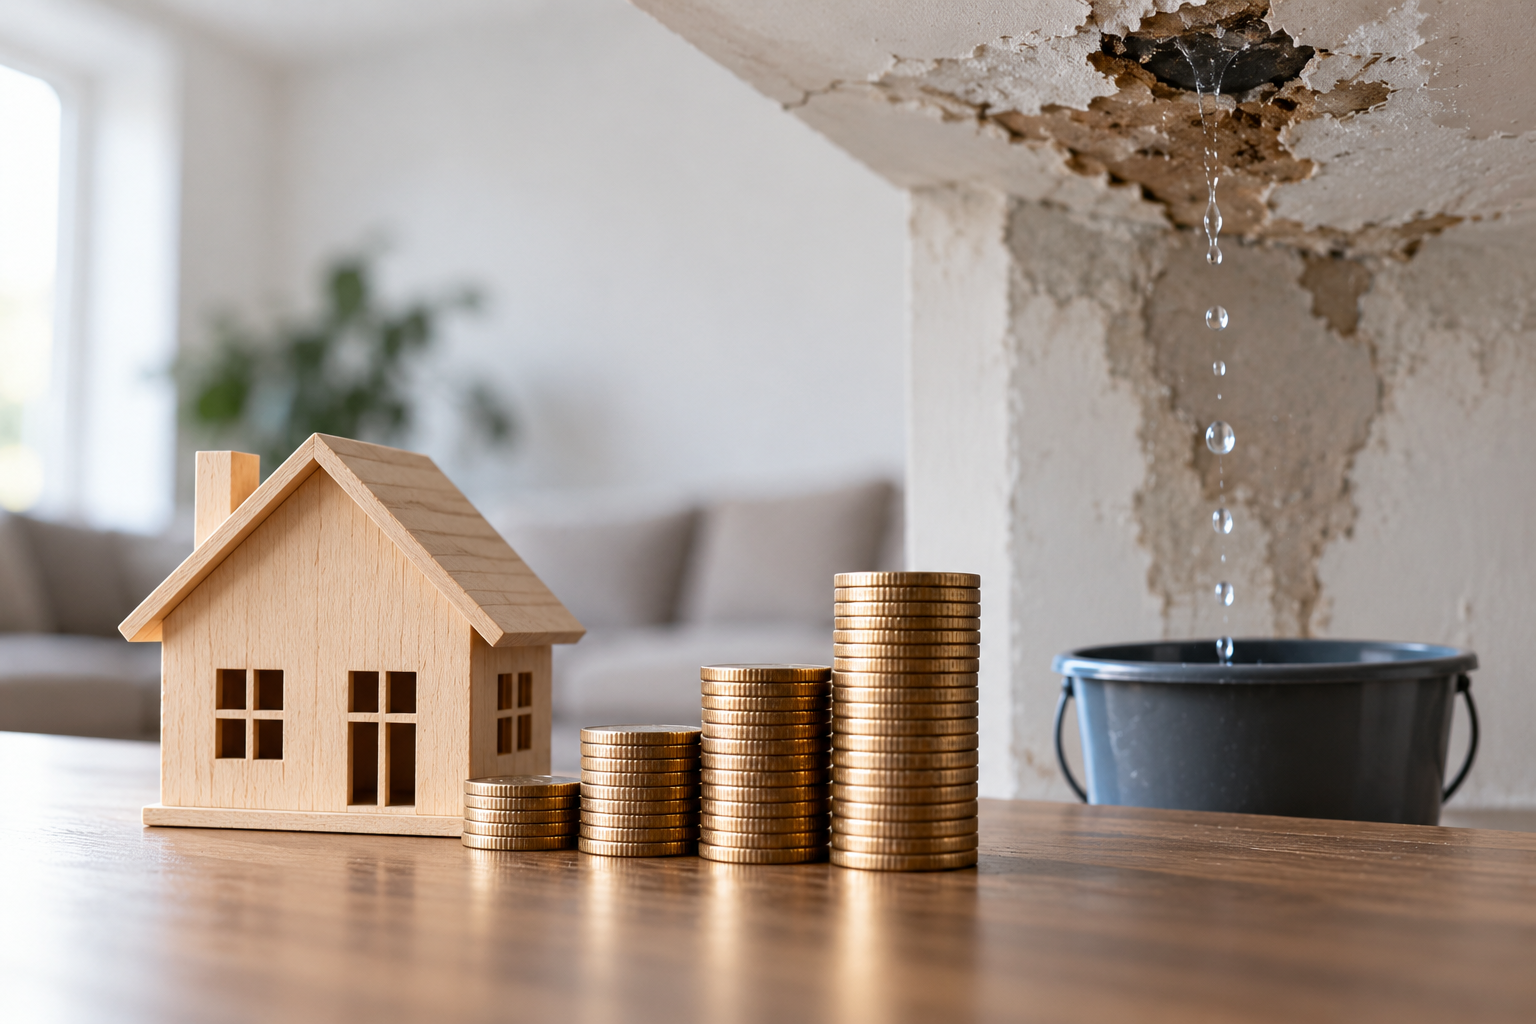
Ceny bývania rastú, poistky často zostávajú staré. Zistite, ako podpoistenie znižuje plnenie a kedy treba skontrolovať zmluvu.
Ak si vážite našu prácu, môžete nás podporiť dobrovoľným finančným príspevkom.
IBAN
SK9102000000004373736457
Ceny nehnuteľností rastú, no poistné zmluvy často zostávajú nastavené podľa starých hodnôt. Pri vážnej škode tak môže majiteľ zistiť, že mu poisťovňa nepreplatí ani zďaleka toľko, koľko potrebuje na obnovu bývania. Odborníci odporúčajú kontrolovať poistku každé dva až tri roky.
Ceny bývania na Slovensku pokračujú v raste. Podľa údajov Národnej banky Slovenska dosiahla priemerná cena nehnuteľností v druhom štvrťroku 2026 úroveň 3 041 eur za štvorcový meter. Medziročne vzrástla o 9,5 percenta. Byty zdraželi o 10,2 percenta, domy o 3,1 percenta. Poistka uzatvorená pred niekoľkými rokmi preto nemusí zodpovedať dnešným nákladom na obnovu bývania.
„Poistenie bývania patrí medzi finančné produkty, ktoré ľudia často vyriešia spolu s hypotékou a potom na ne dlhé roky nesiahnu,“ upozorňuje Martin Jurkemík z Umbrella Group. Kontrolu zmluvy odporúča približne raz za dva až tri roky, ale aj po väčšej rekonštrukcii alebo výraznej zmene hodnoty majetku.
SNS zotrváva na návrhu nominácie Kuffu za ministra životného prostredia.
Poľský týždenník Myśl Polska varuje pred dôsledkami európskej politiky, násilnými protestmi a hospodárskou krízou. Vyzýva na dialóg s Ruskom a návrat k tradíciám.
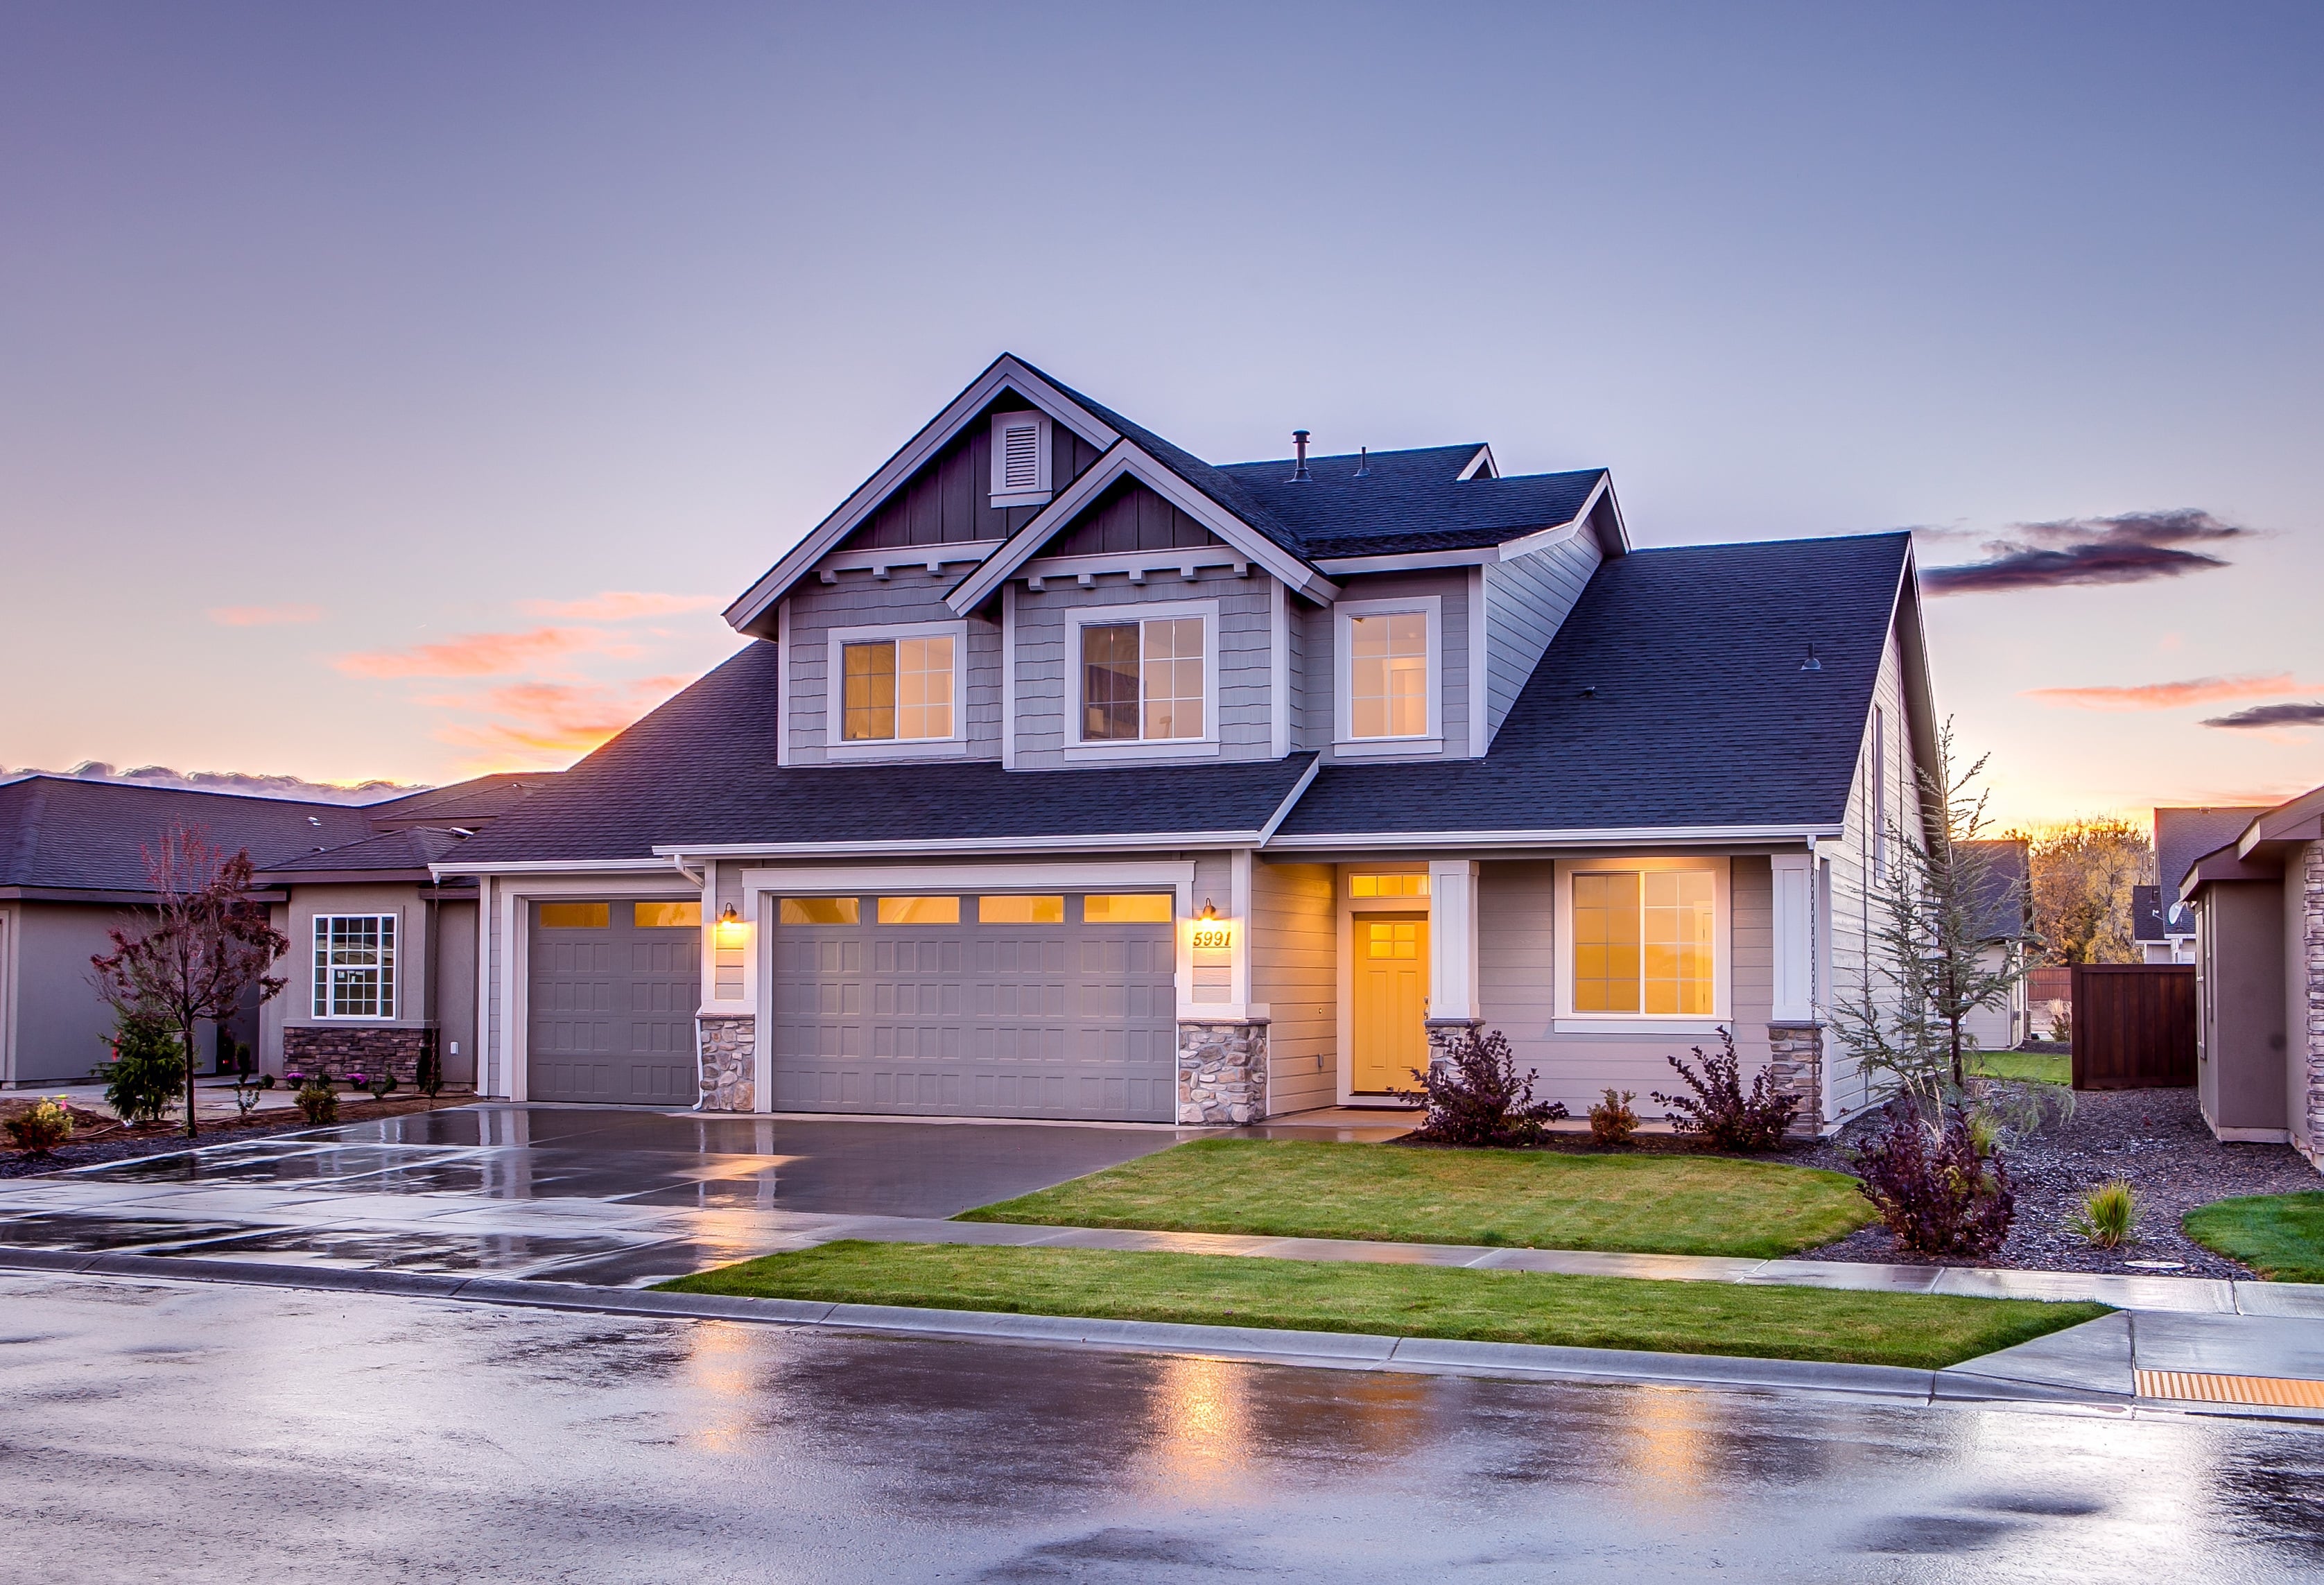
Veľká rana pre Google! Na zverejnenie niektorých záberov domov už súhlas nestačí obísť
Najnovšie články z partnerského portálu somzdediny.sk
Prezident Pellegrini odmietol vymenovať Filipa Kuffu za ministra. Môže jeho rozhodnutie vyvolať konflikt v koalícii?
Dozrela Európa na revolúciu? Pohár trpezlivosti s mocipánmi začína pretekať...
Učiteľ bol handrou v každej spoločnosti
Vallo alebo Ráž? Kritika výzvy šíriacej sa v progresívnom prostredí a politické paradoxy pred voľbami v Bratislave.
Kampaň ako z pamätníčka, ktorý leží na dne šuplíka
Byť predsedom strany ešte neznamená byť lídrom
Komentáre
31. 10. 2025
Rast cien však neznamená, že poistnú sumu treba automaticky zvýšiť presne o rovnaké percento. Pri jej nastavení treba zohľadniť reálne náklady na obnovu nehnuteľnosti. Automatická indexácia môže pomôcť, no jej výpočet nemusí presne kopírovať vývoj cien bytov a domov.
Predstavme si nehnuteľnosť v hodnote 200-tisíc eur, ktorá je poistená iba na 100-tisíc eur. Ak vznikne čiastočná škoda vo výške 50-tisíc eur a zmluva umožňuje uplatniť pomerné krátenie pre podpoistenie, poisťovňa môže vyplatiť len 25-tisíc eur. Zvyšných 25-tisíc eur by majiteľ musel pokryť z vlastných peňazí.
Pri totálnej škode je situácia odlišná. Poistné plnenie nemôže prekročiť dohodnutú poistnú sumu. V uvedenom príklade by však pri uplatnení pomerného krátenia mohlo byť ešte nižšie. TASR v inom príklade uvádza, že pri nehnuteľnosti v hodnote 200-tisíc eur poistenej na 100-tisíc eur by majiteľ pri totálnej škode dostal 50-tisíc eur. Konkrétny výpočet závisí od poistnej zmluvy a pravidiel, ktoré sa pri podpoistení uplatnia.
Podľa odhadu odborníčky Lenky Ďurišovej zo spoločnosti Granden môže byť na Slovensku podpoistených 15 až 20 percent nehnuteľností. Oficiálna databáza sa nevedie, preto nejde o potvrdenú štatistiku. Pri poistkách, ktoré majitelia dlhé roky neupravovali, mohla suma potrebná na pokrytie hodnoty nehnuteľnosti vzrásť o 30 až 40 percent. Aj tento údaj je odhad odborníčky, nie plošné meranie trhu.
Poisťovne môžu poistnú sumu pravidelne upravovať podľa dohodnutých ukazovateľov. Pri indexácii sa využíva napríklad inflácia alebo vývoj cien stavebných prác a materiálov. Tieto ukazovatele však nemusia rásť rovnakým tempom ako trhové ceny nehnuteľností. Aj poistku s automatickou indexáciou preto treba priebežne kontrolovať.
Ďalšou častou chybou je zamieňanie poistenia nehnuteľnosti s poistením domácnosti. Prvé sa vzťahuje na stavbu a jej pevné súčasti, druhé na hnuteľné vybavenie, napríklad nábytok, spotrebiče, oblečenie či elektroniku.
Pri domácnosti treba myslieť na to, koľko by stálo vybavenie kúpiť nanovo. Ľudia často spočítajú len najdrahšie predmety a zabudnú na oblečenie, kuchynské vybavenie, športové potreby či veci uložené v pivnici. Pozornosť si zaslúžia aj osobitné limity a požiadavky na zabezpečenie pri drahších bicykloch alebo záhradnej technike.
Od 1. januára 2026 sa sadzba dane z neživotného poistenia zvýšila z ôsmich na desať percent. Zmena sa týka aj poistenia nehnuteľností a domácností. Rozhodujúci je začiatok poistného obdobia a platia aj prechodné pravidlá. Nová sadzba sa preto neuplatňuje automaticky na každú platbu uskutočnenú v roku 2026. Výnimkou je povinné zmluvné poistenie vozidiel, pri ktorom sadzba tejto dane zostáva na nule.
Samotná existencia poistky ešte neznamená, že je majetok dostatočne chránený. Dôležité je preveriť výšku poistnej sumy, rozsah krytia aj podmienky zmluvy. Niekoľko minút venovaných kontrole môže pri vážnej škode rozhodnúť o tom, či budete mať na obnovu bývania dosť peňazí.
Zatiaľ žiadne komentáre. Buďte prvý, kto sa zapojí do diskusie.
pred 31 min
pred 1 hod
pred 2 hod