Podporte našu redakciu
Ak si vážite našu prácu, môžete nás podporiť dobrovoľným finančným príspevkom.
IBAN
SK9102000000004373736457
BIC/SWIFT:SUBASKBX
Názov účtu:VERBINA, o.z.
Ak si vážite našu prácu, môžete nás podporiť dobrovoľným finančným príspevkom.
IBAN
SK9102000000004373736457
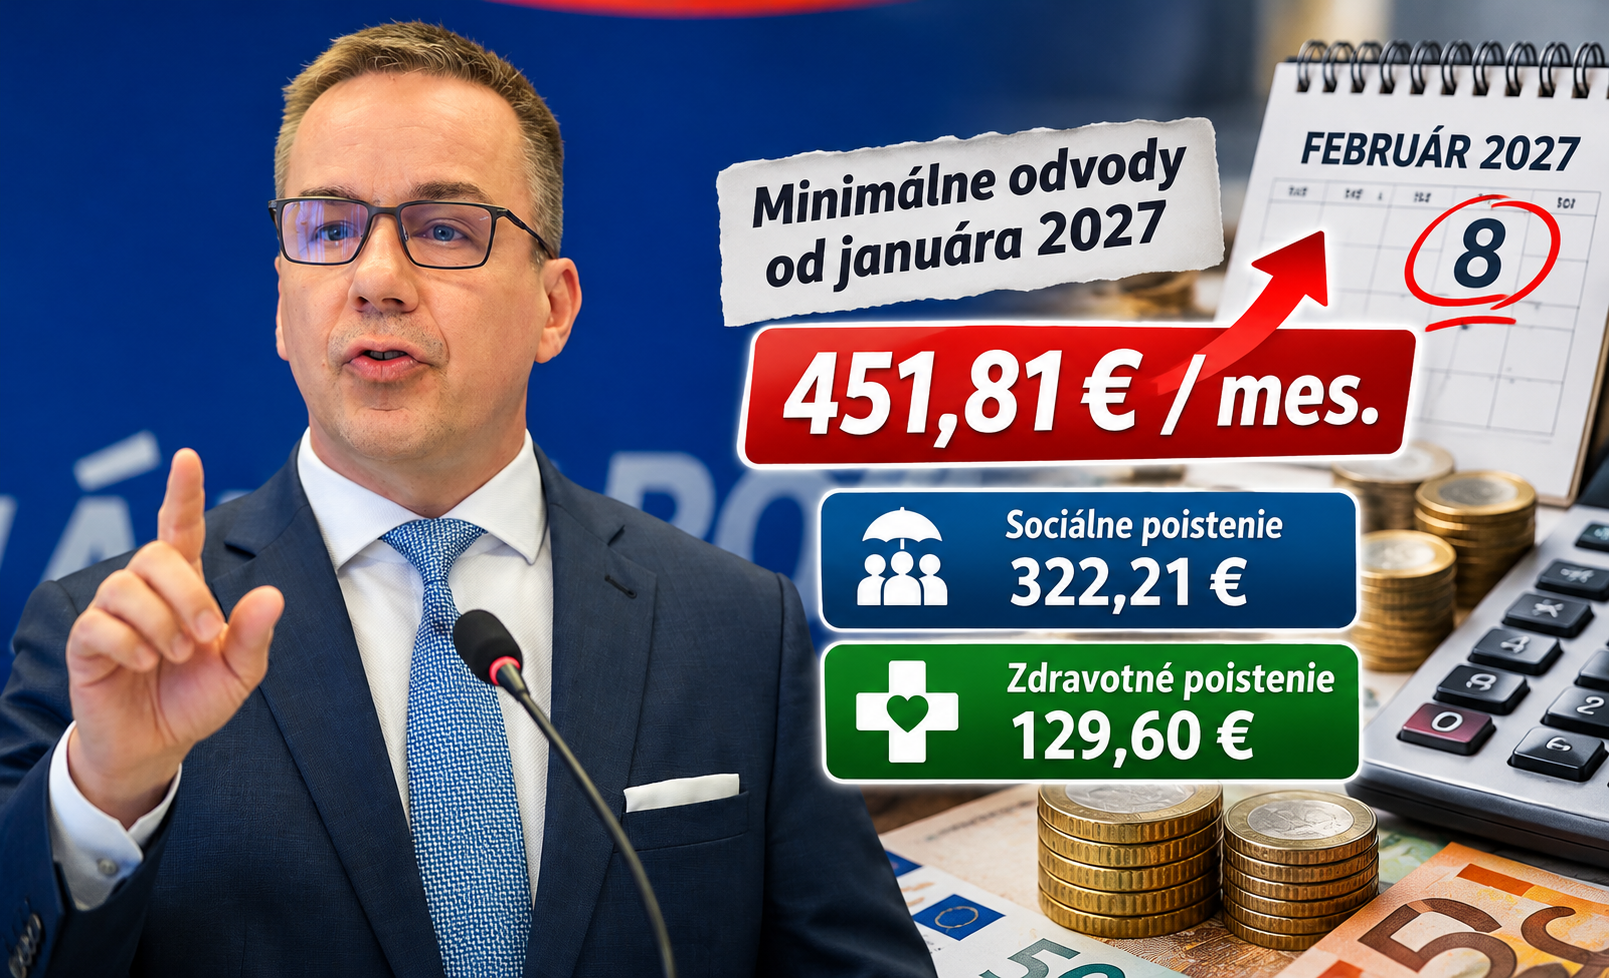
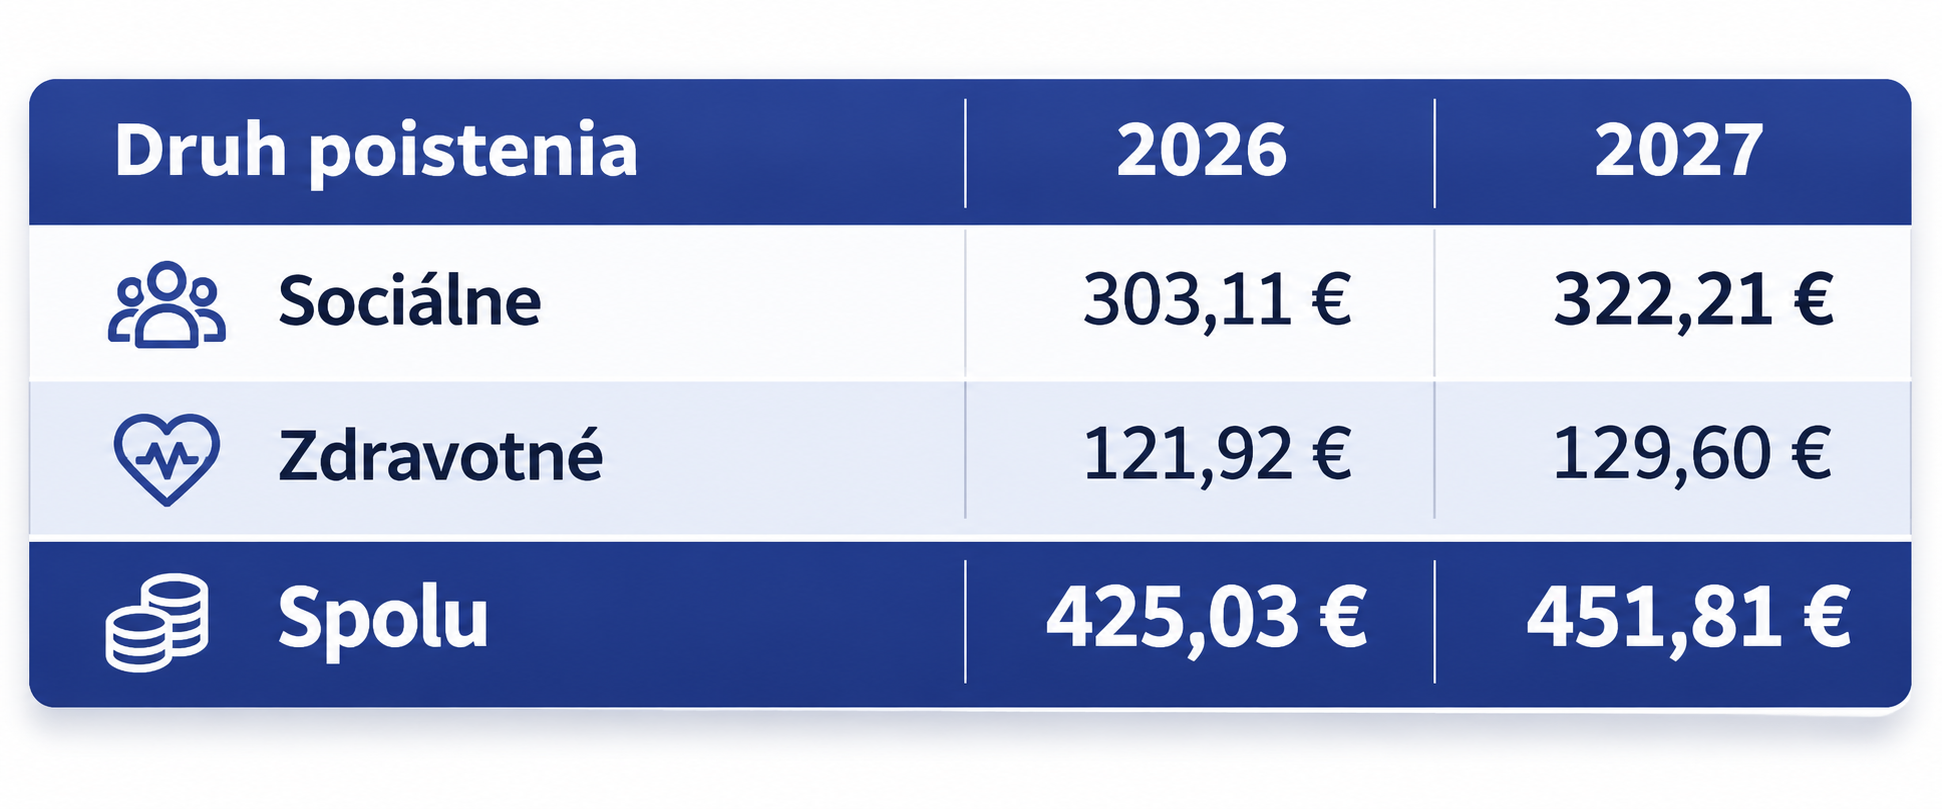
Živnostníci si od januára 2027 opäť priplatia. Štandardné minimálne sociálne a zdravotné odvody stúpnu zo 425,03 na 451,81 eura mesačne. Je to o 26,78 eura viac. Za rok predstavuje rozdiel 321,36 eura. Prvú vyššiu platbu treba uhradiť do 8. februára. Zmena sa však netýka iba výšky odvodov. Od roku 2026 platia nové pravidlá vzniku povinného sociálneho poistenia. Ďalšie zmeny čakajú aj živnostníkov s nízkymi príjmami.
Vyššie platby súvisia s rastom priemernej mzdy. Tá ovplyvňuje minimálne aj maximálne vymeriavacie základy. Pre rok 2027 sa vychádza z priemernej mesačnej mzdy za rok 2025. Dosiahla 1 620 eur. Nové sumy sa premietnu do sociálneho aj zdravotného poistenia.
Minimálny vymeriavací základ pre sociálne poistenie sa zvýši na 972 eur. Predstavuje 60 percent priemernej mesačnej mzdy za rok 2025. Pri štandardnej sadzbe poistného 33,15 percenta vychádza minimálny sociálny odvod na 322,21 eura mesačne. V súčasnosti živnostníci platia 303,11 eura. Rozdiel je 19,10 eura.
Pozrite si mikroodvod, príjmové hranice aj nové pravidlá Sociálnej poisťovne.
Beáta Jurík (PS) si posťažťovala, že z nej Eduard Chmelár urobil hochštaplerku v oblasti zahraničnej politiky. Chmelár preto reaguje a prináša päť dôkazov, ktoré o tom (ne)svedčia.
Prerazenie ďalšieho dna v bratislavskej liberálnej kaviarni
Najnovšie články z partnerského portálu somzdediny.sk
V Číne sa deklarovalo, a to bez ohľadu na názory Európy.
Chmelár sa pustil do Galka, no varuje pred väčším problémom slovenskej demokracie
Súčasť riešení, nie objekt problémov
Začal už niekto písať predvolebný kasový trhák?
Pred summitom Putina, Trumpa a Si Ťin-pchinga rastie geopolitické napätie. Analytici hovoria o slabnúcej pozícii USA, sile Číny a odsunutí Európy.
12. 11. 2026
Zmena nadväzuje na pravidlo platné od januára 2026. Minimálny sociálny vymeriavací základ sa odvtedy počíta zo 60 percent priemernej mzdy. Predtým to bolo 50 percent. Nezvyšuje sa teda samotná percentuálna sadzba sociálneho poistenia. Rastie základ, z ktorého sa poistné vypočítava.
Zvyšuje sa aj maximálny vymeriavací základ. V roku 2027 dosiahne 17 820 eur. Ide o jedenásťnásobok priemernej mzdy. Maximálne sociálne poistné tak pri štandardnej sadzbe predstavuje 5 907,33 eura mesačne. Oproti súčasnosti je to o 350,07 eura viac. Táto hranica sa týka podnikateľov s vysokými vymeriavacími základmi, nie bežného živnostníka platiaceho minimum.
Minimálny vymeriavací základ pre zdravotné poistenie dosiahne 810 eur. Predstavuje polovicu priemernej mesačnej mzdy za rok 2025. Pri sadzbe 16 percent bude minimálny mesačný preddavok 129,60 eura. V roku 2026 živnostníci platia 121,92 eura. Rozdiel predstavuje 7,68 eura.
Osoby so zdravotným postihnutím platia polovičnú sadzbu. Ich minimálny preddavok bude 64,80 eura. Pri štandardnom minimálnom sociálnom poistení tak ich celková mesačná platba dosiahne 387,01 eura.
Zdravotné poistenie nemá stanovený maximálny vymeriavací základ. Preddavky sa preto môžu zvyšovať podľa príjmov. Živnostník, ktorý už podniká dlhšie, navyše nemusí platiť práve minimum. Rozhoduje aj výsledok ročného zúčtovania zdravotného poistenia.
Suma 451,81 eura nie je povinná pre každého, kto má živnosť. Ide o štandardné minimum pri súbežnom platení sociálneho a zdravotného poistenia bez osobitných výnimiek.
Iný režim platí pri súbehu podnikania so zamestnaním alebo postavením poistenca štátu. Pri zdravotnom poistení sa v takých prípadoch nemusí uplatniť minimálny vymeriavací základ. Preddavok preto môže byť nižší. Rozhodujúce je konkrétne poistné postavenie podnikateľa.
Pri sociálnom poistení je situácia odlišná. Samotné zamestnanie popri živnosti automaticky neoslobodzuje podnikateľa od povinného sociálneho poistného. Obe poistenia preto treba posudzovať samostatne.
Výraznou zmenou je aj výška mikroodvodu. Od januára 2027 dosiahne 139,61 eura mesačne. V súčasnosti je to 131,34 eura. Zvýšenie predstavuje 8,27 eura.
Mikroodvod sa vypočítava z osobitného vymeriavacieho základu 421,20 eura. Ten predstavuje 26 percent priemernej mesačnej mzdy za rok 2025. Nejde o ďalšiu platbu navyše. Je to osobitná výška sociálneho poistného pre zákonom určené skupiny SZČO.
Mikroodvod však pokrýva iba sociálne poistenie. Živnostník, ktorý nie je zároveň zamestnancom ani poistencom štátu, musí počítať aj s minimálnym zdravotným preddavkom 129,60 eura. Jeho celkové mesačné odvodové zaťaženie tak môže dosiahnuť 269,21 eura. Pri súbehu so zamestnaním alebo poistením štátu môže byť zdravotný preddavok nižší.
Rozhodujúce sú dve príjmové hranice. Ak ročný príjem z podnikania za rok 2026 nepresiahne 2 983,37 eura, povinné sociálne poistenie z tohto titulu nevznikne. Ak bude vyšší, ale neprekročí 9 720 eur, uplatní sa mikroodvod. Pri príjme nad 9 720 eur sa sociálne poistné vypočíta podľa štandardného vzorca. Ak vypočítaný vymeriavací základ nedosiahne zákonné minimum, použije sa minimálny základ 972 eur.
Pozor na častú zámenu. Hranice 2 983,37 a 9 720 eur sa týkajú príjmov z podnikania pred odpočítaním výdavkov. Nejde o čistý zisk ani o základ dane. Živnostník preto nemôže automaticky predpokladať, že sa dostane do nižšieho odvodového pásma len preto, že mu po odpočítaní výdavkov zostane malý zisk.
Nové posúdenie podľa príjmov za rok 2026 sa pri existujúcich SZČO prejaví od 1. júla 2027. Ak majú predĺženú lehotu na podanie daňového priznania, rozhodujúcim termínom bude 1. október 2027.
Práve tu sa môže veľa živnostníkov pomýliť. Od januára do júna 2027 sa pri existujúcich SZČO ešte vychádza z príjmov za rok 2025. Nové hranice sa začnú uplatňovať až od júla, prípadne októbra 2027. Pre prvý polrok preto zostávajú rozhodujúce hranice 2 876,90 eura a 9 144 eur. Až následne sa zohľadnia príjmy za rok 2026 a nové hranice 2 983,37 eura a 9 720 eur.
Januárové zvýšenie odvodov a letné prehodnotenie povinného sociálneho poistenia sú dve rozdielne udalosti. Jedna mení výšku platieb, druhá rozhoduje o tom, či a v akom režime bude živnostník sociálne poistený.
Od januára 2026 platia nové pravidlá vzniku povinného sociálneho poistenia SZČO. Predtým sa povinnosť odvíjala od príjmovej hranice a posudzovala sa až po podaní daňového priznania. Po novom vzniká začínajúcemu podnikateľovi spravidla od prvého dňa šiesteho kalendárneho mesiaca nasledujúceho po mesiaci začatia činnosti.
Ak teda niekto začne podnikať v januári, povinné sociálne poistenie mu pri splnení zákonných podmienok vznikne 1. júla. Následne sa naňho uplatní príslušný režim poistného.
Výnimkou je obnovenie podnikania. Ak od zániku predchádzajúcej činnosti neuplynulo viac ako 60 mesiacov, povinné poistenie môže vzniknúť už odo dňa opätovného začatia činnosti. Odvodové prázdniny sa preto nedajú automaticky počítať pri každom novom živnostenskom oprávnení.
Nové sumy platia od 1. januára 2027. Prvú vyššiu platbu za január treba uhradiť najneskôr 8. februára 2027. Termín splatnosti sa nemení. Poistné sa platí do ôsmeho dňa nasledujúceho kalendárneho mesiaca.
Živnostníci by si mali skontrolovať trvalé príkazy. Ak vo februári odošlú ešte pôvodnú sumu, vznikne nedoplatok. Sociálna poisťovňa môže za oneskorenú úhradu predpísať penále. Zdravotná poisťovňa môže účtovať úrok z omeškania. Pri sociálnom poistení treba skontrolovať aj správny variabilný a špecifický symbol. Nestačí odoslať správnu sumu. Platba musí byť správne identifikovaná. Konkrétnu výšku sociálneho poistného vrátane mikroodvodu si živnostníci môžu overiť v oficiálnej kalkulačke Sociálnej poisťovne. Pri zdravotnom poistení treba vychádzať z oznámenia vlastnej zdravotnej poisťovne.
Živnostníci tak musia počítať nielen s vyššími platbami, ale aj s novým systémom posudzovania sociálneho poistenia. Pri štandardnom minime zaplatia za rok o 321,36 eura viac. Kto má nízke príjmy, mal by si zase pozorne sledovať hranice pre mikroodvod. Najdôležitejšie bude skontrolovať vlastný odvodový režim a upraviť platby ešte pred februárovou splatnosťou.
Zatiaľ žiadne komentáre. Buďte prvý, kto sa zapojí do diskusie.
pred 34 min
pred 1 hod
pred 2 hod